米国の巨大半導体・インフラソフトウェア複合企業であるブロードコム(Broadcom / ティッカー:AVGO)。エヌビディアに続く「AIインフラの本命銘柄」としてウォール街の熱烈な視線を集める一方、四半期ごとの決算発表や市場の思惑が交錯するたびに株価が荒々しく上下動し、投資家を一喜一憂させています。
1株あたりの投資ハードルを下げた10分割の大型株式分割を経て、日本の個人投資家からの注目度も一段と高まりました。本稿では、カスタムAI半導体(ASIC)の急拡大や大型買収の統合進捗、配当政策の裏側まで、2026年最新の一次データと市場心理を徹底的に検証し、ブロードコムの株価の深層を浮き彫りにします。
【2026年最新】ブロードコムの株価はなぜ急変動するのか?激震の背景を解剖
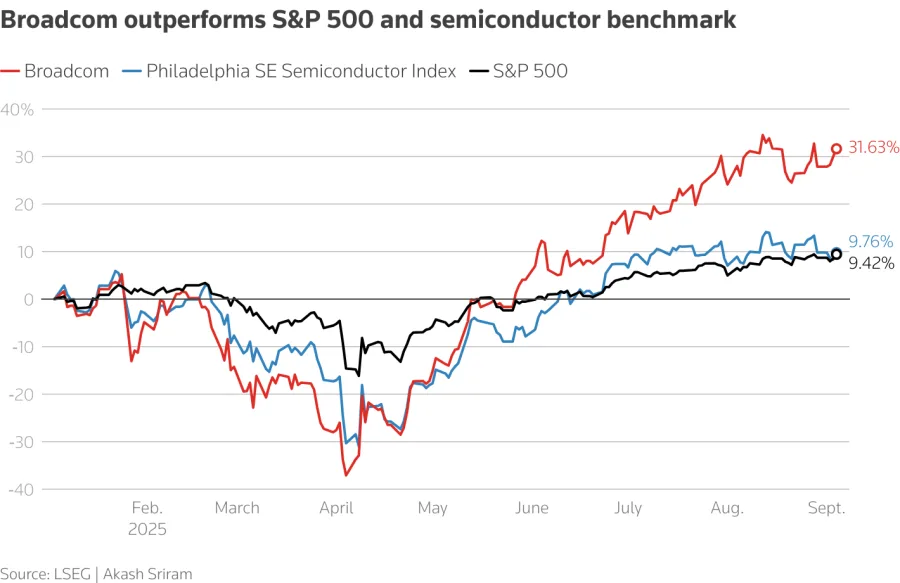
ブロードコムの株価が市場の想定を超えるボラティリティを見せる最大の理由は、「ハイパーグロースを期待されるAI関連事業」と「着実なキャッシュフローを生み出す成熟事業」という二面性にあります。決算発表において市場コンセンサスをわずかでも下回るガイダンスが出ると、短期筋の利益確定売りが集中しやすい構造となっています。
特にAlphabet(Google)やMeta、ByteDanceといった巨大テック企業が自社専用のAIプロセッサ(ASIC)開発を加速させるなか、同社が握るネットワーク技術とカスタムチップ設計への依存度は極めて高い水準にあります。市場関係者の間では「エヌビディアのGPU一強体制に対抗する唯一の対抗軸」と評される一方、大口顧客の内製化動向や受注サイクルの端境期がそのまま株価の乱高下に直結しています。
加えて、かつて1株1,000ドルを超えていた株価が株式分割されたことで、短期トレードを狙う個人投資家の資金が大量に流入しました。市場心理の振れ幅が増幅されやすい地合いが形成されている点も、値動きの荒さを助長する要因として見逃せません。
AI半導体特需とVMware買収の影響|業績推移から読み解く収益構造の激変
同社の成長エンジンを語る上で欠かせないのが、AI半導体売上の爆発的な伸びと、約690億ドルという巨額を投じて買収を完了させたVMwareの事業統合です。
公式決算資料および業界統計によると、データセンター内の高速通信を担うイーサネットスイッチチップ(TomahawkやJerichoシリーズ)の需要は急拡大を続けています。AIクラスターの規模が数万基から数十万基へと拡大するにつれ、処理能力そのものと同じくらい「ノード間をいかに超低遅延で繋ぐか」がボトルネックとなっており、ブロードコムの独壇場が続いています。
一方、買収されたVMwareに関しては、従来の永久ライセンス販売からサブスクリプション型への強引とも言えるビジネスモデル転換を敢行。一部の大企業顧客からのライセンス料高騰に対する反発は見られるものの、ホック・タンCEO率いる経営陣は徹底的なコスト合理化と主力製品(VMware Cloud Foundation)への集約を断行し、営業利益率の劇的な押し上げを実現しつつあります。ハードウェアの波をソフトウェアの高収益で相殺する強固なビジネスモデルが、業績推移の数字として具現化しています。
【徹底比較】ブロードコムの財務・配当利回りと主要半導体銘柄のデータ分析
競合する半導体大手各社と客観的な指標で比較すると、ブロードコムの特異な財務体質と投資妙味が浮き彫りになります。
| 項目・指標 | ブロードコム(AVGO) | エヌビディア(NVDA) | 編集部の見解・評価 |
|---|---|---|---|
| 主力事業の柱 | カスタムASIC・通信半導体 + インフラソフト(VMware) | 汎用GPU(Blackwell等)・CUDAプラットフォーム | ブロードコムはソフトウェア収益の土台があり、半導体サイクルの波を緩和しやすい設計。 |
| 配当利回り水準 | 約1.2%〜1.6%前後(10年以上連続増配) | 0.1%未満(極めて限定的) | ハイテク成長株としては異例の配当還元姿勢。フリーキャッシュフローの50%を還元方針。 |
| フリーキャッシュフロー・マージン | 約40%〜45%超(業界トップクラス) | 約45%〜50% | 両社ともに驚異的な現金創出力を誇るが、買収企業の再建スピードはブロードコムが突出。 |
| 主なリスク要因 | 買収に伴う有利子負債、特定大口顧客への集中 | 次世代アーキテクチャの供給遅延、地政学リスク | 財務レバレッジの管理がブロードコムの中期的な株価安定の鍵を握る。 |
アナリスト評価と目標株価の真相|ウォール街のAVGO株価予想を検証
主要金融機関や格付け会社のアナリスト評価において、ブロードコムに対する投資判断はおおむね「強気(Buy / Outperform)」が過半数を占めています。提示される目標株価の中央値は、現在の市場実勢価格に対して一定の上値余地を残した水準で推移しています。
ウォール街が最も評価しているのは、同社の持つ「価格決定力」です。ネットワーク機器の規格刷新において他社が追随できない知財ポートフォリオを築いており、インフレ環境下でも高い粗利益率を維持しています。大手証券アナリストのリサーチレポートでは、「カスタムシリコン需要の過小評価」を指摘する声が根強く、クラウド大手が独自チップの設計委託先としてブロードコムを選択し続ける限り、中期的な収益拡大は担保されているとの見立てが主流です。
ただし、目標株価の前提には「VMwareの顧客解約率が一定範囲内に収まること」が組み込まれており、オープンソース移行を模索するエンタープライズ企業の動向次第では下方修正のプレッシャーがかかる点には留意が必要です。
一般に知られていない盲点とネットの誤解|「脱エヌビディア」の過大評価に潜むリスク
SNSや投資コミュニティでは「大手テックがエヌビディアのGPUからブロードコムのカスタムASICに完全移行する」といった極端な言説が散見されますが、これは業界構造の実態を見誤った誤解です。
最先端の汎用基盤モデルの事前学習(Pre-training)には、依然としてエヌビディアのソフトウェアスタック「CUDA」と汎用GPUの組み合わせが圧倒的な優位性を持っています。一方、ブロードコムが手掛けるASICが威力を発揮するのは、特定の大規模サービスにおける「推論(Inference)」や「特定ワークロードのコスト効率化」の領域です。
つまり、両者は排他的なゼロサムゲームの関係ではなく、データセンター内部で共存・補完し合う関係にあります。「エヌビディアを駆逐する」という過度なストーリーを根拠に投資を行うと、決算発表時のガイダンスの微細なブレで狼狽売りに追い込まれることになります。
【投資心理学とプロの結論】ブロードコムの買い時と向いている人・避けるべき人の判断基準
行動ファイナンスの観点から見ると、ブロードコムのような急成長テック株で損失を出す投資家の大半は、「高値掴みによるフォモ(FOMO:取り残される恐怖)」と「決算直後の急落時のパニック売り」を繰り返しています。株価の急変動を前提とした資金管理の境界線(バウンダリー)を設定できるかどうかが、勝敗を分ける決定的な要素です。
【プロの結論】おすすめできる人・慎重になるべき人の明確な条件▼投資に向いている人:
- 3〜5年以上の長期保有を前提とできる人:日々の値動きに惑わされず、AIインフラの構造的普及と企業のキャッシュ創出力を信じてホールドできる投資家。
- キャピタルゲインとインカムゲインの双方を狙いたい人:AI関連の成長性を享受しつつ、連続増配による配当の積み上がり(トータルリターン)を重視するスタイル。
- 決算発表直後の急落を「押し目買いの好機」と冷静に捉えられる人。
▼投資を避けるべき・慎重になるべき人:
- 1〜2ヶ月単位での短期トレードで一攫千金を狙う人:決算ごとの期待値調整による10%以上の下落調整に耐えられないリスク管理力では、高値掴み・底値売りの罠に陥りやすい。
- ハイテク株のボラティリティで夜も眠れなくなる人:ディフェンシブ株のような値動きの安定性を求める層には適していません。
【ブロード コム の 株価】に関するよくある質問(FAQ)
Q1:ブロードコムの株価の「買い時」はいつ見極めるべきですか?
A1:過去のチャート傾向から、四半期決算発表の前後に市場の過度な期待が剥落し、一時的にバリュエーションが調整された局面が中長期的なエントリーポイントとして機能してきた経緯があります。一括投資を避け、複数回に分けた時間分散(ドルコスト平均法)でのアプローチが堅実です。
Q2:株式分割が行われた後、個人投資家にとってのメリットは何ですか?
A2:最低投資金額が大幅に引き下げられたことで、ポートフォリオのリバランスや少額からの積立投資が極めて容易になりました。流動性が向上した一方で、個人投資家の出入りによる短期的な株価のブレ幅が大きくなりやすい側面もあります。
Q3:VMwareの買収は結局のところ成功だったのでしょうか?
A3:財務および利益率の観点では、買収後のコスト削減と高付加価値ソフトウェアへの集約により大成功の軌道に乗っています。ただし、顧客側の囲い込みに対する懸念や競合ツールへの乗り換えリスクは依然として残っており、中長期の更新率を継続してモニタリングする必要があります。
ブロードコムは、単なる一過性のブームに乗ったAI銘柄ではありません。データ通信の根幹を牛耳るハードウェア技術と、企業の基盤を支えるエンタープライズソフトウェアを両輪とする、極めて稀有で強固な堀(モート)を持つ複合テック企業です。
株価の急変動という短期的なノイズに振り回されることなく、カスタムシリコンの需要拡大とVMware統合によるキャッシュフロー改善という「本質的な企業価値」に目を向けること。適切なリスク許容度と時間軸を持って向き合うことこそが、米国株投資において確かな果実を手にするための王道です。